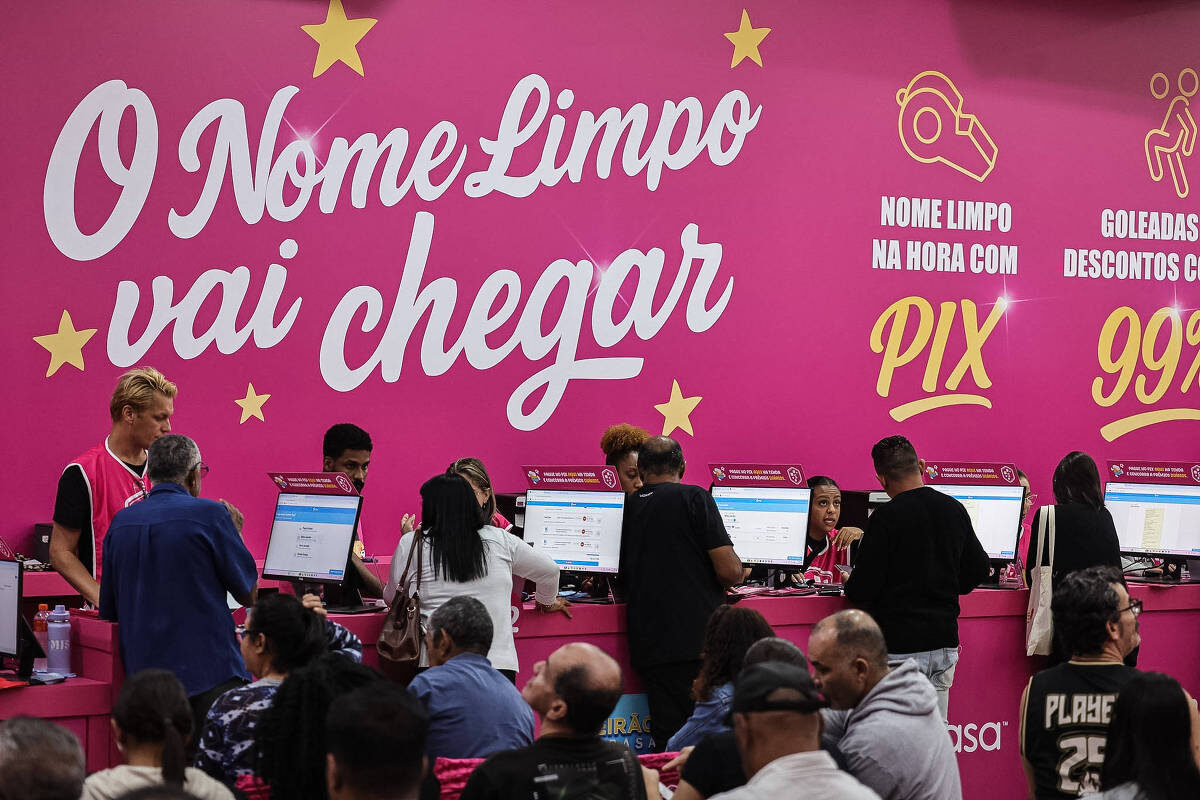
São Paulo — Quase dois meses após o encerramento do Desenrola 2.0, segue em negociação a contrapartida que os bancos participantes devem oferecer em projetos de educação financeira. A medida provisória 1.355 determina que as instituições destinem 1% dos recursos do FGO (Fundo de Garantia de Operações) aplicados no programa a ações educativas até maio de 2027.
Quanto e como será gasto
Dos créditos renegociados no âmbito do Desenrola 2.0, R$ 1,6 bilhão referem-se a débitos parcelados e garantidos pelo FGO. Pela regra da medida provisória, isso gera a obrigação de repassar R$ 16 milhões a iniciativas de educação financeira.
- R$ 5 milhões — previstos para o Amplifica Educação Financeira, iniciativa setorial articulada por instituições do sistema financeiro e representada pela Fin (Confederação Nacional das Instituições Financeiras).
- R$ 11 milhões — recursos remanescentes destinados a ações de educação financeira que ainda não têm aplicação definida.
O projeto Amplifica
O Amplifica tem por objetivo ampliar programas já existentes e deverá apoiar entre 10 e 12 organizações com atuação comprovada em educação financeira. Além do aporte financeiro, as selecionadas receberão acompanhamento técnico.
A Artemisia, organização sem fins lucrativos, foi indicada para conduzir a execução técnica e operacional: ficará responsável pela chamada pública, pela busca ativa de candidaturas, pela análise e pelo acompanhamento dos projetos. A seleção final caberá a um comitê formado por representantes da Fin, da ABBC, da Acrefi, da Febraban e da Zetta.
O programa aguarda aval da Secretaria do Tesouro Nacional e do Ministério da Fazenda; se receber aprovação, a expectativa é que o edital seja publicado em novembro e que cada organização selecionada possa receber até R$ 500 mil. Podem se inscrever entidades sem fins lucrativos, universidades, centros de pesquisa e startups com soluções na área. Públicos prioritários: pessoas em situação de vulnerabilidade econômica, com atenção especial à participação feminina e à autonomia financeira das mulheres.
Críticas e propostas
Especialistas consultados apontam limites das ações previstas. Para Carlos Castro, planejador financeiro e CEO da SuperRico, a oferta majoritária tem sido conteúdo informativo de baixo impacto: segundo ele, apenas produzir material não assegura mudança de comportamento e R$ 16 milhões podem ser insuficientes para medidas efetivas.
Carlos Castro propõe medidas mais práticas, como a exigência de que o cliente informe renda e despesas mensais antes de contratar crédito; se os dados não corresponderem ao perfil ou tornarem o empréstimo inviável, o banco deveria negar a operação. Ele entende que esse tipo de exigência exigiria compensações para as instituições financeiras.
Medidas do Banco Central e contexto do endividamento
No dia 23 de outubro, o Banco Central anunciou um conjunto de regras para coibir ofertas inadequadas ou abusivas de crédito, com entrada em vigor prevista para março. Entre as medidas estão maior transparência pré-contratual, possibilidade de bloqueio de publicidade e ofertas ativas, além da disponibilização de um painel com o consolidado das dívidas dos clientes.
O BC também determinou reforço da proteção para consumidores em maior vulnerabilidade: ofertas de crédito para esses grupos dependerão de autorização prévia e específica e poderão ter como finalidade apenas melhorar a condição financeira do cliente (por exemplo, em renegociação, portabilidade ou migração para produtos mais vantajosos), sem liberação de novos recursos.
Resultados do Desenrola 2.0 e panorama da inadimplência
O Desenrola 2.0 vigorou de 4 de maio a 31 de agosto e renegociou cerca de 5,54 milhões de dívidas cujo valor original somava R$ 28,37 bilhões. Com descontos médios em torno de 80%, os saldos repactuados caíram para R$ 5,7 bilhões, quitados em sua maior parte à vista.
Apesar das renegociações, a inadimplência segue elevada: em agosto, 6,61% dos empréstimos com recursos livres estavam em atraso há mais de 90 dias, segundo dados do Banco Central. O UBS BB calcula que, do fim de 2025 até agosto de 2026, o número de pessoas com registro negativo cresceu em 2,7 milhões, alcançando 84 milhões de brasileiros — cerca de 51% da população adulta.
Especialistas ressaltam que acordos e feirões de renegociação podem reduzir dívidas no curto prazo, mas não evitam que consumidores voltem a se endividar se não houver mudanças nos hábitos de consumo, orientação sobre uso de crédito e mecanismos que verifiquem a sustentabilidade das parcelas frente ao orçamento familiar.
Próximos passos
As instituições financeiras ainda discutem detalhes das contrapartidas com o Ministério da Fazenda. O prazo para execução das ações previstas na medida provisória vai até maio de 2027, o que torna urgente a definição de como os R$ 16 milhões serão efetivamente aplicados.
Leia também: Auxílio de Milei na saída de Flávio Bolsonaro aprofunda crise diplomática entre Brasil e Argentina